MODEL WiEN-AUDIT™
RAPORT SYGNALNY NR 009/2026
WYDANIE SPECJALNE | 18 WRZEŚNIA 2026
TRYLOGIA: PIENIĄDZE → CENA → RYZYKO
CZĘŚĆ II — CENA
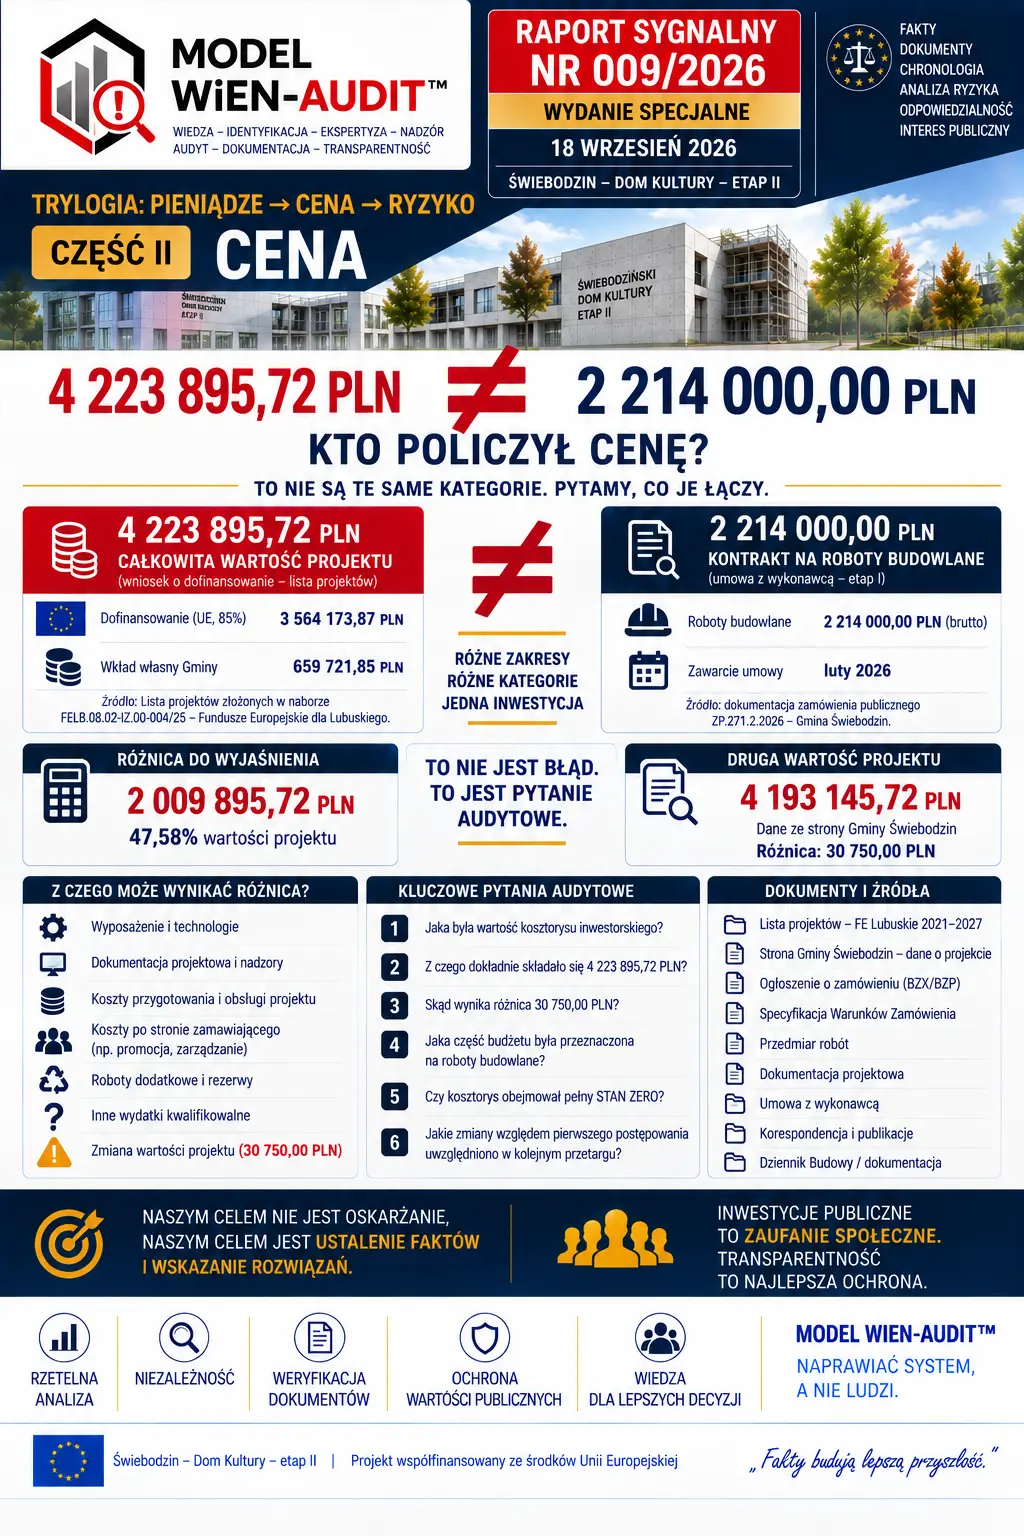
4 223 895,72 PLN ≠ 2 214 000,00 PLN
KTO POLICZYŁ CENĘ?
WiEN-AUDIT INSIGHT™
FAKTY. ANALIZA. WZORCE. ODPOWIEDZIALNOŚĆ.
DWA NUMERY. JEDNA INWESTYCJA.
Świebodzin.
Rozbudowa budynku Świebodzińskiego Domu Kultury – etap II.
Projekt współfinansowany jest ze środków Unii Europejskiej w ramach Programu Fundusze Europejskie dla Lubuskiego 2021–2027, Priorytet 8, Działanie FELB.08.02 – ZIT. Oficjalne ogłoszenie o zamówieniu potwierdza zarówno źródło finansowania, jak i zakres: dodatkową salę kinową oraz salę prób.
W publicznych dokumentach znajdujemy:
4 223 895,72 PLN
całkowitej wartości projektu wskazanej na liście projektów złożonych do dofinansowania.
A następnie:
2 214 000,00 PLN BRUTTO
wartości kontraktu na roboty budowlane przyjętej w analizowanym przez nas pierwszym etapie realizacji.
To nie są te same kategorie ekonomiczne.
I właśnie dlatego nie stawiamy znaku „=”.
Stawiamy:
≠
4 223 895,72 PLN TO NIE JEST „BUDŻET DLA WYKONAWCY”
To pierwsza rzecz, którą trzeba uporządkować.
Kwota 4 223 895,72 PLN pochodzi z oficjalnej listy projektów złożonych w naborze FELB.08.02-IZ.00-004/25. Dokument wskazuje Gminę Świebodzin jako wnioskodawcę, projekt „Rozbudowa budynku Świebodzińskiego Domu Kultury – etap II”, dofinansowanie 3 564 173,87 PLN oraz całkowitą wartość projektu 4 223 895,72 PLN.
Nie oznacza to jednak, że cała ta kwota była przeznaczona na wynagrodzenie generalnego wykonawcy.
Projekt unijny i kontrakt na roboty budowlane to dwie różne warstwy finansowe przedsięwzięcia.
Dlatego pytanie:
„Dlaczego wykonawca dostał tylko 2,214 mln PLN, skoro projekt miał wartość 4,224 mln PLN?”
byłoby metodologicznie nieprawidłowe.
WiEN-AUDIT™ pyta inaczej:
Z czego dokładnie składało się 4 223 895,72 PLN i jaka część tej wartości była przeznaczona na roboty objęte przetargiem?
To jest właściwe pytanie.
MATEMATYKA NIE OSKARŻA
Matematyka pokazuje różnicę.
4 223 895,72 PLN
− 2 214 000,00 PLN
2 009 895,72 PLN
Kontrakt stanowi więc około 52,42% wartości projektu wskazanej we wniosku.
Różnica stanowi około 47,58%.
Ale sama różnica niczego jeszcze nie dowodzi.
Może obejmować koszty należące do innych kategorii projektu.
Może wynikać z konstrukcji budżetu dofinansowania.
Może obejmować wyposażenie, dokumentację, nadzory lub inne wydatki.
Może również wynikać ze zmian wartości projektu.
Dlatego nie zgadujemy.
Szukamy dokumentu, który tę różnicę wyjaśnia.
I TU POJAWIA SIĘ PIERWSZA ANOMALIA DANYCH
Oficjalna lista projektów złożonych wskazuje:
4 223 895,72 PLN.
Natomiast oficjalna strona Gminy Świebodzin informuje później:
4 193 145,72 PLN – całkowita wartość projektu,
3 564 173,86 PLN – dofinansowanie 85%.
Różnica:
30 750,00 PLN
Nie nazywamy jej błędem.
Nie nazywamy jej nieprawidłowością.
Nazywamy ją:
RÓŻNICĄ W PUBLICZNIE PREZENTOWANYCH DANYCH, KTÓRA WYMAGA WYJAŚNIENIA.
To właśnie robi audyt.
ALE DZISIAJ PYTAMY O COŚ JESZCZE WAŻNIEJSZEGO
KTO POLICZYŁ CENĘ ROBÓT?
Dokumentacja pierwszego postępowania wskazywała, że szczegółowy zakres realizacji opisano w:
Szczegółowym Opisie Przedmiotu Zamówienia,
Przedmiarze Robót,
Dokumentacji Projektowej,
STWiOR.
To oznacza, że przed złożeniem oferty istniał materiał pozwalający profesjonalnym uczestnikom rynku przeprowadzić kalkulację.
Materiały.
Robocizna.
Sprzęt.
Technologia.
Podwykonawcy.
Organizacja budowy.
Ryzyka.
Koszty pośrednie.
Marża.
CENA NIE POWSTAJE PRZYPADKIEM.
Ktoś ją policzył.
CZĘŚĆ I TRYLOGII PYTAŁA:
KTO MIAŁ DOSTĘP DO PIENIĘDZY?
W pierwszej części pokazaliśmy osiem ofert, sześć ofert odrzuconych i ofertę wybraną w ówczesnym postępowaniu. Publicznie dostępna publikacja WiEN-AUDIT™ odwołuje się do informacji Zamawiającego z 4 grudnia 2025 r. i wartości wybranej oferty 2 151 925,23 PLN brutto.
Teraz robimy kolejny krok.
CZĘŚĆ II PYTA:
KTO POLICZYŁ CENĘ?
Bo jeżeli projekt został przygotowany przez profesjonalistów, następnie zweryfikowany, uzyskał finansowanie, został opisany dokumentacją zamówienia, a później wyceniony przez profesjonalnych wykonawców, to gdzieś na tej osi musi istnieć odpowiedź na fundamentalne pytanie:
Ile naprawdę miało kosztować wykonanie zaprojektowanego zakresu robót?
TRZY CENY, KTÓRYCH NIE WOLNO MYLIĆ
W analizie trzeba rozdzielić co najmniej:
1. WARTOŚĆ PROJEKTU UE
czyli budżet całego przedsięwzięcia.
2. WARTOŚĆ SZACUNKOWĄ ZAMÓWIENIA / KOSZTORYS INWESTORSKI
czyli oszacowanie wartości robót przed postępowaniem.
3. CENĘ OFERTOWĄ WYKONAWCY
czyli kwotę, za którą przedsiębiorca deklaruje wykonanie zamówienia.
Dopiero zestawienie tych trzech wartości daje materiał do analizy.
A my chcemy zobaczyć wszystkie trzy.
KOSZTORYS INWESTORSKI STAJE SIĘ DOKUMENTEM KLUCZOWYM
Nie dlatego, że chcemy udowodnić wcześniej przyjętą tezę.
Przeciwnie.
Chcemy sprawdzić, czy teza w ogóle istnieje.
Jeżeli kosztorys inwestorski wskazywał wartość zbliżoną do cen ofertowych — mamy jeden scenariusz.
Jeżeli wskazywał wartość istotnie wyższą — mamy drugi.
Jeżeli zakres kosztorysu różnił się od zakresu rzeczywiście koniecznych robót — pojawia się trzeci.
Jeżeli po rozpoczęciu budowy ujawniły się roboty, których dokumentacja i przedmiar nie obejmowały — pojawia się czwarty.
Każdy z tych scenariuszy prowadzi do innych wniosków.
Dlatego:
najpierw dokument. Potem liczba. Na końcu wniosek.
STAN ZERO TEŻ MA CENĘ
To szczególnie istotne w kontekście doświadczeń z placu budowy.
Cena robót nie powinna odpowiadać wyłącznie temu, co chcielibyśmy zbudować.
Musi uwzględniać również rzeczywistość miejsca, w którym budujemy.
Stan istniejący.
Rozbiórki.
Kolizje.
Roboty ziemne.
Wywóz materiału.
Zabezpieczenia.
Organizację budowy.
Technologię wykonania.
Projekt zaczyna się od rzeczywistości, a nie od pierwszej pozycji przedmiaru.
I tutaj powraca jedno z najważniejszych pojęć MODELU:
STAN ZERO
Jeżeli STAN ZERO został niedoszacowany, pominięty albo opisany niepełnie, błąd nie znika.
Błąd przechodzi do ceny.
A z ceny:
do ryzyka.
NOWE POSTĘPOWANIE — TEN SAM PRZEDMIOT, NOWA RZECZYWISTOŚĆ
17 sierpnia 2026 r. Gmina ponownie ogłosiła zamówienie dotyczące rozbudowy Świebodzińskiego Domu Kultury – etap II. Tym razem postępowanie prowadzone jest w trybie podstawowym na podstawie art. 275 pkt 2 Pzp.
To daje nam niezwykle wartościowy materiał porównawczy.
Bo dzisiaj możemy zestawić:
projekt pierwotny,
pierwsze postępowanie,
pierwsze oferty,
rzeczywisty przebieg budowy,
roboty wykonane,
roboty niewykonane,
ujawnione problemy,
oraz kolejne postępowanie.
To już nie jest prognoza.
To jest dane + doświadczenie.
8 PYTAŃ WiEN-AUDIT™
- Jaka była wartość kosztorysu inwestorskiego stanowiącego podstawę pierwszego postępowania?
- Jak dokładnie skonstruowano kwotę 4 223 895,72 PLN we wniosku o dofinansowanie?
- Dlaczego późniejsza informacja Gminy wskazuje 4 193 145,72 PLN i skąd wynika różnica 30 750 PLN?
- Jaka część budżetu projektu została pierwotnie przeznaczona na same roboty budowlane?
- Czy kosztorys inwestorski obejmował pełny rzeczywisty STAN ZERO?
- Czy zakres przedmiaru odpowiadał wszystkim robotom koniecznym do wykonania inwestycji?
- Jakie elementy kosztowe ujawnione podczas pierwszej realizacji zostały uwzględnione przy przygotowaniu kolejnego postępowania?
- Czy obecna cena potrzebna do ukończenia inwestycji potwierdza, czy podważa pierwotne założenia kosztowe?
Na ostatnie pytanie dzisiaj jeszcze nie odpowiadamy.
Potrzebujemy dokumentów.
NIE PYTAMY: „KTO SIĘ POMYLIŁ?”
Pytamy:
KTO PRZYGOTOWAŁ KALKULACJĘ?
NA JAKICH DANYCH?
W JAKIEJ DACIE?
JAKI ZAKRES OBEJMOWAŁA?
JAKIE RYZYKA UWZGLĘDNIAŁA?
KTO JĄ ZWERYFIKOWAŁ?
I CO ZMIENIŁO SIĘ PÓŹNIEJ?
To jest różnica między szukaniem winnego a audytem procesu.
TRYLOGIA: PIENIĄDZE → CENA → RYZYKO
CZĘŚĆ I — DOSTĘP DO PIENIĘDZY
Sprawdziliśmy, kto uczestniczył w postępowaniu i jakie decyzje zapadły.
CZĘŚĆ II — CENA
4 223 895,72 PLN ≠ 2 214 000,00 PLN
KTO POLICZYŁ CENĘ?
A następnie:
CZĘŚĆ III — RYZYKO
KTO MIAŁ ZAROBIĆ, A KTO MIAŁ PONIEŚĆ RYZYKO?
I dopiero wtedy zamkniemy równanie.
MYŚL KOŃCOWA
Cena nie jest liczbą wpisaną do formularza.
Cena jest wynikiem założeń.
Jeżeli chcemy zrozumieć cenę, musimy poznać założenia.
MODEL WiEN-AUDIT™ 2.0
FAKTY → DOKUMENTY → MATEMATYKA → RYZYKO → ODPOWIEDZIALNOŚĆ
Naprawiać system, a nie ludzi.