RAPORT SYGNALNY Nr 012
ŚWIEBODZIN – DOM KULTURY – ETAP II
JAK ZAMKNĄĆ JEDEN KONTRAKT, ZANIM ROZPOCZNIE SIĘ NASTĘPNY?
MODEL WiEN-AUDIT™ - 28 WRZEŚNIA 2026
DOKUMENTACJA | STAN ZERO | ODPOWIEDZIALNOŚĆ | ROZLICZENIE
W środę, 30 września 2026 r., zgodnie z informacją przekazaną przez Gminę Świebodzin, ma zostać podpisana umowa z kolejnym Wykonawcą zadania dotyczącego rozbudowy Świebodzińskiego Domu Kultury.
Gratuluję nowemu Wykonawcy.
Życzę przede wszystkim spokojnego przejęcia inwestycji, dobrego zespołu i bezpiecznego dokończenia budowy.
Pozostaje jednak pytanie znacznie szersze niż samo podpisanie kolejnej umowy:
W jaki sposób formalnie zamknąć poprzedni etap realizacji, zanim odpowiedzialność za budowę przejmie następny Wykonawca?
To nie jest pytanie personalne.
To jest pytanie o SYSTEM ZARZĄDZANIA PROCESEM BUDOWLANYM.
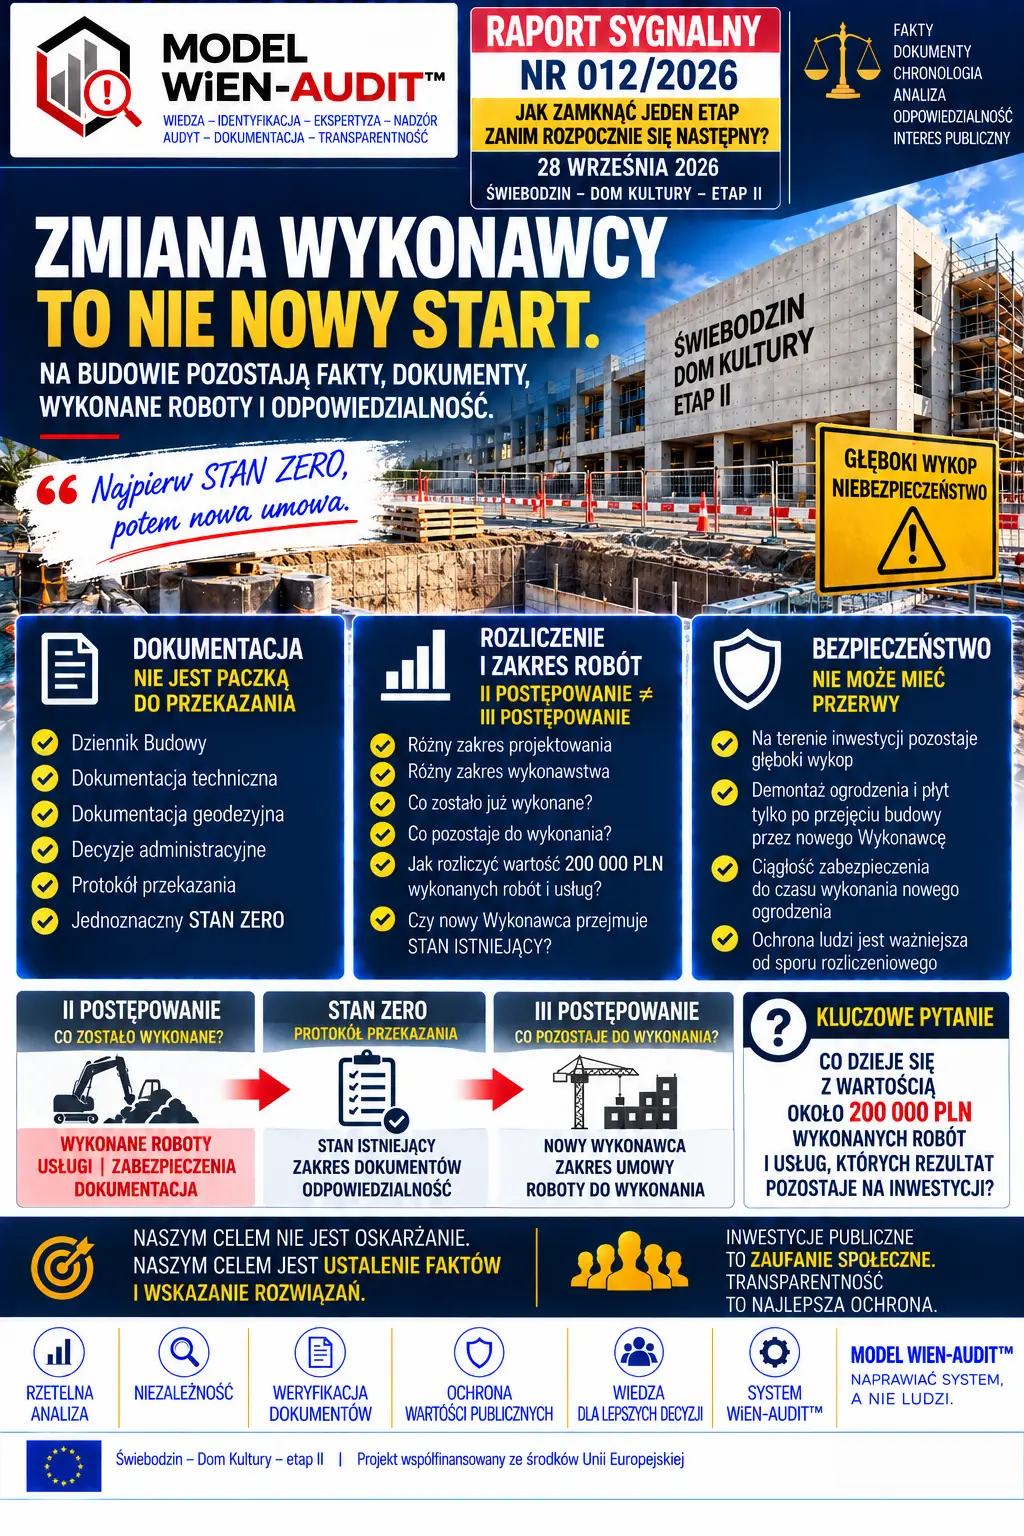
1. NOWA UMOWA NIE ZERUJE HISTORII BUDOWY
Zmiana Generalnego Wykonawcy nie powoduje, że plac budowy wraca automatycznie do stanu sprzed rozpoczęcia wcześniejszych robót.
Na budowie pozostają:
wykonane roboty,
elementy zabezpieczenia,
wykop,
dokumentacja techniczna,
dokumentacja fotograficzna i geodezyjna,
decyzje administracyjne,
Dziennik Budowy
oraz skutki decyzji podejmowanych podczas wcześniejszej realizacji.
Dlatego pomiędzy:
II POSTĘPOWANIEM
a
III POSTĘPOWANIEM
powinna istnieć wyraźna LINIA ROZDZIAŁU.
2. STAN ZERO
W MODEL WiEN-AUDIT™ nazywamy ją:
STAN ZERO
Nie oznacza ona początku inwestycji.
Oznacza dokładnie udokumentowany moment, w którym jeden proces się kończy, a kolejny zaczyna.
Nowy Wykonawca powinien wiedzieć:
co przejmuje,
co zostało już wykonane,
czego nie wykonano,
jaki jest stan techniczny obiektu,
jaki jest stan wykopu,
jakie zabezpieczenia istnieją,
jakie dokumenty otrzymuje
i od którego momentu odpowiada za dalszą realizację.
To samo powinien wiedzieć Inwestor.
I dokładnie to samo powinien móc ustalić za kilka lat biegły, Sąd, organ nadzoru albo kolejny uczestnik procesu – wyłącznie na podstawie dokumentów.
3. DZIENNIK BUDOWY NIE JEST PACZKĄ DO PRZEKAZANIA
Dziennik Budowy oraz dokumentacja budowy tworzą pamięć procesu inwestycyjnego.
Dlatego ich przekazanie nie powinno polegać wyłącznie na fizycznym oddaniu segregatorów.
Powinno odpowiedzieć na podstawowe pytania:
CO przekazano?
KOMU?
KIEDY?
W JAKIM STANIE?
JAKI STAN BUDOWY dokumentacja opisuje?
KTO od tego momentu przejmuje odpowiedzialność za dalszy proces?
Jeżeli dokumentacja ma jednocześnie znaczenie dla postępowań wyjaśniających lub dowodowych, szczególnego znaczenia nabiera również zachowanie jej kompletności, integralności i identyfikowalności.
Dlatego rekomenduję:
najpierw STAN ZERO i protokół przekazania, następnie jednoznaczne przejęcie odpowiedzialności, a dopiero potem kontynuację procesu przez nowego Wykonawcę.
4. WYKOP – BEZPIECZEŃSTWO NIE MOŻE MIEĆ PRZERWY
Na terenie inwestycji pozostaje głęboki wykop.
Pozostają również elementy zabezpieczenia placu budowy – w tym ogrodzenie i płyty drogowe.
Tutaj zasada powinna być wyjątkowo prosta:
stare zabezpieczenie może zostać usunięte wtedy, kiedy nowe zabezpieczenie może skutecznie przejąć jego funkcję.
Nie powinno powstać nawet krótkie okno czasowe, w którym głęboki wykop pozostanie bez właściwego zabezpieczenia przed dostępem osób trzecich.
Spór organizacyjny lub finansowy nigdy nie powinien być ważniejszy od bezpieczeństwa.
5. II POSTĘPOWANIE ≠ III POSTĘPOWANIE
Pozostaje jeszcze jedno zagadnienie, które wymaga bardzo dokładnego rozdzielenia.
Zakres II i III postępowania należy porównać zarówno pod względem projektowania, jak i wykonawstwa.
Dlaczego?
Ponieważ nowy Wykonawca nie przejmuje tego samego placu budowy, który został przekazany jego poprzednikowi.
Pomiędzy tymi momentami wykonano określone roboty, usługi, zabezpieczenia, dokumentację oraz czynności techniczne i organizacyjne.
Powstaje więc naturalne pytanie audytowe:
Które elementy zakresu III postępowania pozostają jeszcze do wykonania, a które zostały już wykonane lub sfinansowane podczas II postępowania?
6. A CO Z WARTOŚCIĄ, KTÓRA POZOSTAŁA NA BUDOWIE?
TKACZ.AT oraz OLSTAR BAU wskazują, że zaangażowały w realizację inwestycji roboty, usługi, dokumentację, organizację i zabezpieczenie budowy o wartości około 200 000 PLN.
Nie przesądzam w tym miejscu, kto i w jakiej wysokości jest zobowiązany do ich rozliczenia.
To wymaga analizy umów, wykonanych świadczeń oraz odpowiedzialności poszczególnych uczestników procesu.
Ale z punktu widzenia audytu inwestycji pozostaje bardzo konkretne pytanie:
Co dzieje się z wartością robót i usług sfinansowanych przez jeden podmiot, jeżeli ich rezultat fizycznie pozostaje na inwestycji i może zostać wykorzystany przez kolejnego Wykonawcę?
Czy zakres ten został odjęty od kolejnego zamówienia?
Czy został ponownie wyceniony?
Czy nowy Wykonawca przejmuje wykonany zakres jako STAN ISTNIEJĄCY?
A jeżeli przejmuje – w jaki sposób wartość ta została uwzględniona w rozliczeniu inwestycji?
To nie jest pytanie o „prezent”.
To jest pytanie o matematykę kontraktu.
7. JEDNO PYTANIE MOŻE UPORZĄDKOWAĆ CAŁĄ SPRAWĘ
Dlatego zamiast kolejnych ocen wystarczy zestawić:
ZAKRES II POSTĘPOWANIA
↓
ROBOTY RZECZYWIŚCIE WYKONANE
↓
STAN ZERO
↓
ZAKRES III POSTĘPOWANIA
↓
ROBOTY POZOSTAJĄCE DO WYKONANIA
↓
ROZLICZENIE WARTOŚCI
Jeżeli dokumentacja jest kompletna, odpowiedź powinna wynikać z dokumentów i matematyki.
MODEL WiEN-AUDIT™
W tej sprawie nie potrzebujemy konfliktu.
Potrzebujemy ciągłości dokumentacyjnej.
Nie potrzebujemy personalnych ocen.
Potrzebujemy protokołu STAN ZERO.
Nie potrzebujemy zastanawiać się, komu należy przypisać wykonane roboty.
Potrzebujemy porównać zakres II i III postępowania.
I nie potrzebujemy pytać, czy około 200 000 PLN wykonanych świadczeń jest dla kogokolwiek „prezentem”.
Wystarczy znacznie prostsze pytanie:
Kto wykonał?
Kto zapłacił?
Co pozostało na budowie?
Kto to przejmuje?
I gdzie ta wartość znajduje się w rozliczeniu inwestycji?
MODEL WiEN-AUDIT™
FAKTY → DOKUMENTY → MATEMATYKA → ODPOWIEDZIALNOŚĆ
ONE PROJECT | ONE TASK | ONE RESPONSIBILITY
Audytujemy proces, nie osoby.
Naprawiamy system, a nie ludzi.