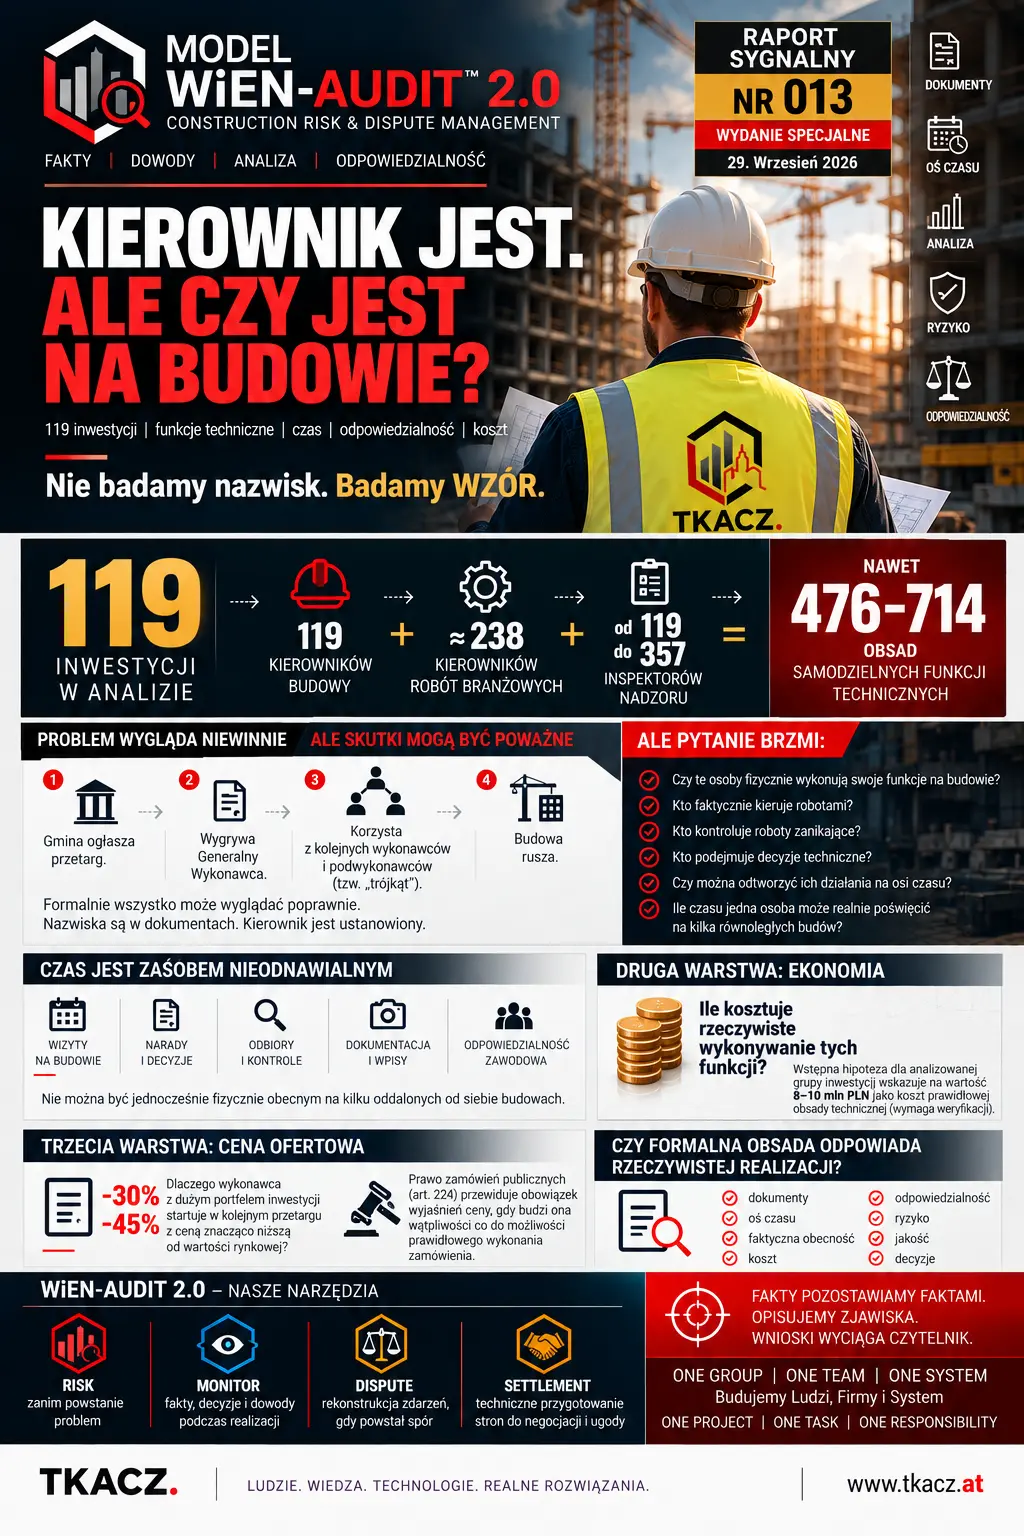
MODEL WiEN-AUDIT 2.0
RAPORT SYGNALNY 013
KIEROWNIK JEST. ALE CZY JEST NA BUDOWIE?
119 inwestycji | funkcje techniczne | czas | odpowiedzialność | koszt
NIE BADAMY NAZWISK. BADAMY WZÓR.
01 | PROBLEM WYGLĄDA NIEWINNIE
Gmina ogłasza przetarg.
Postępowanie wygrywa Generalny Wykonawca.
Generalny Wykonawca korzysta z kolejnych wykonawców i podwykonawców.
Budowa rusza.
Formalnie wszystko może wyglądać poprawnie.
Jest Kierownik Budowy.
Są Kierownicy Robót.
Jest Inspektor Nadzoru Inwestorskiego.
W zależności od inwestycji pojawiają się kolejni inspektorzy branżowi.
Nazwiska znajdują się w dokumentach.
Ale WiEN-AUDIT zadaje inne pytanie:
CZY TE OSOBY FIZYCZNIE WYKONUJĄ SWOJE FUNKCJE NA BUDOWIE?
Nie pytamy wyłącznie, kto podpisał oświadczenie o przyjęciu obowiązków.
Pytamy:
kto faktycznie kierował robotami, kto kontrolował ich jakość, kto uczestniczył w odbiorach, kto podejmował decyzje techniczne i kto pozostawił po tych czynnościach możliwy do zweryfikowania ślad?
02 | PRAWO WIDZI FUNKCJĘ. AUDYT BADA JEJ RZECZYWISTE WYKONYWANIE.
Prawo budowlane wymienia inwestora, inspektora nadzoru inwestorskiego, projektanta oraz kierownika budowy lub kierownika robót jako uczestników procesu budowlanego. Na inwestorze spoczywa m.in. obowiązek zorganizowania procesu budowy i zapewnienia objęcia kierownictwa budowy przez kierownika budowy.
To jednak dopiero początek analizy.
Ustawa przypisuje konkretnym funkcjom konkretne obowiązki. Inspektor nadzoru inwestorskiego ma m.in. kontrolować zgodność realizacji z projektem, przepisami i wiedzą techniczną, sprawdzać jakość robót oraz dokonywać sprawdzeń i odbiorów robót ulegających zakryciu lub zanikających.
Dlatego dla WiEN-AUDIT samo ustalenie:
„Kierownik był ustanowiony”
nie kończy badania.
Dopiero je rozpoczyna.
03 | 119 BUDÓW
W analizowanym materiale roboczym WiEN-AUDIT znajduje się 119 inwestycji.
Dla tej próby modelowej otrzymujemy orientacyjnie:
119 obsad Kierownika Budowy
około 238 obsad Kierowników Robót branżowych
od około 119 do 357 obsad Inspektorów Nadzoru
=
476–714 OBSAD
SAMODZIELNYCH FUNKCJI TECHNICZNYCH
To jeszcze nie oznacza 476–714 różnych osób.
I właśnie dlatego zaczyna się właściwe badanie.
Ilu ludzi rzeczywiście stoi za tymi funkcjami?
Czy jedna osoba występuje na jednej budowie?
Na trzech?
Na dziesięciu?
Na kilkunastu?
Ile inwestycji realizowanych jest równocześnie?
Jak daleko są od siebie?
Ile czasu rzeczywiście można przeznaczyć na każdą z nich?
04 | CZAS JEST ZASOBEM NIEODNAWIALNYM
Każda budowa wymaga czasu.
Wizyt.
Narad.
Odbiorów.
Kontroli robót zanikających.
Analizy dokumentacji.
Podejmowania decyzji.
Dokonywania wpisów.
Reagowania na problemy.
Koordynowania branż.
Nie można być jednocześnie fizycznie obecnym na kilku oddalonych od siebie budowach.
Dlatego WiEN-AUDIT proponuje bardzo prostą analizę:
OSOBA → FUNKCJA → BUDOWA → DATA → CZYNNOŚĆ → DOWÓD
A następnie:
OSOBA → LICZBA RÓWNOLEGŁYCH BUDÓW → ODLEGŁOŚĆ → DOSTĘPNY CZAS
To pozwala przejść od formalnego wykazu nazwisk do badania realnej zdolności organizacyjnej do wykonywania obowiązków.
05 | KIEROWNIK JEST. ALE GDZIE JEST ŚLAD JEGO PRACY?
Nie pytamy:
„Czy Kierownik Budowy był na budowie?”
Pytamy o fakty możliwe do zweryfikowania:
Czy uczestniczył w odbiorach robót zanikających?
Czy dokonywał wpisów odpowiadających rzeczywistemu przebiegowi robót?
Czy uczestniczył w naradach technicznych?
Czy zgłaszał problemy projektowe?
Czy dokumentował niezgodności?
Czy reagował na zagrożenia?
Czy można odtworzyć jego decyzje na osi czasu?
I najważniejsze:
JAKI DOWÓD POZOSTAŁ PO WYKONANIU TEJ FUNKCJI?
06 | DRUGA WARSTWA: EKONOMIA
Tutaj pojawia się pytanie, którego zwykle nie zadaje się podczas oglądania placu budowy:
ILE KOSZTUJE RZECZYWISTE WYKONYWANIE TYCH FUNKCJI?
Kierownik Budowy.
Kierownicy Robót.
Inspektorzy.
Dojazdy.
Czas.
Dokumentacja.
Narady.
Odbiory.
Koordynacja.
Odpowiedzialność zawodowa.
To wszystko jest realnym kosztem procesu budowlanego.
Jeżeli prawidłowe prowadzenie 119 inwestycji wymaga setek obsad samodzielnych funkcji technicznych, to WiEN-AUDIT pyta:
gdzie koszt tych funkcji znajduje się w ekonomice kontraktów?
Nie zakładamy, że go nie ma.
Sprawdzamy, czy jest.
07 | 8–10 MLN PLN?
Wstępna hipoteza robocza dla analizowanej grupy inwestycji wskazuje, że koszt rzeczywistego zapewnienia obsady technicznej może być liczony w milionach złotych.
Wartość 8–10 mln PLN traktujemy na obecnym etapie wyłącznie jako hipotezę wymagającą weryfikacji, a nie stwierdzoną oszczędność któregokolwiek uczestnika procesu.
Dlatego następny etap badania powinien odpowiedzieć:
ile roboczogodzin rzeczywiście wymaga obsługa 119 inwestycji?
ile kosztuje rynkowo taki zasób?
kto zgodnie z kontraktami ponosi ten koszt?
czy koszt został uwzględniony w ofertach?
jakie podmioty faktycznie świadczą usługę?
Dopiero wtedy powstanie:
WiEN-AUDIT | COST MAP – SAMODZIELNE FUNKCJE TECHNICZNE.
08 | TRZECIA WARSTWA: CENA OFERTOWA
Jeżeli wykonawca posiada bardzo duży portfel realizowanych jednocześnie zamówień, a następnie przystępuje do kolejnego postępowania z ceną znacząco odbiegającą od wartości zamówienia albo poziomu pozostałych ofert, WiEN-AUDIT nie stwierdza automatycznie:
„cena jest nieprawidłowa”.
Pyta:
Z CZEGO WYNIKA TA CENA?
Prawo zamówień publicznych przewiduje mechanizm badania ceny lub kosztu, jeżeli wydają się rażąco niskie albo budzą wątpliwości co do możliwości prawidłowego wykonania zamówienia. Ustawa przewiduje również przypadki związane z różnicą co najmniej 30% względem określonych punktów odniesienia, w których zamawiający zwraca się o wyjaśnienia, z przewidzianymi w ustawie wyjątkami.
Dlatego audyt powinien zbadać:
wartość zamówienia → wszystkie oferty → ofertę wybraną → wyjaśnienia ceny → kalkulację kosztów → zasoby osobowe → podwykonawstwo → rzeczywistą realizację.
09 | „TRÓJKĄT” – HIPOTEZA DO ZBADANIA
W części inwestycji może pojawić się bardziej skomplikowany łańcuch:
INWESTOR
↓
GENERALNY WYKONAWCA
↓
WYKONAWCA / PODWYKONAWCA
↓
KOLEJNY PODWYKONAWCA
↓
FAKTYCZNA REALIZACJA ROBÓT
Sama wielopoziomowa struktura podwykonawcza nie dowodzi nieprawidłowości.
Powstaje jednak uzasadnione pytanie audytowe:
gdzie w tym łańcuchu znajduje się faktyczne zarządzanie techniczne budową?
Kto wydaje polecenia?
Kto płaci za funkcje techniczne?
Komu Kierownik Budowy raportuje?
Kto finansuje jego pracę?
Kto zapewnia mu zasoby?
Kto odpowiada za konsekwencje decyzji?
I czy:
odpowiedzialność formalna
oraz
rzeczywista możliwość zarządzania budową
znajdują się w tym samym miejscu?
10 | NAJWAŻNIEJSZA HIPOTEZA WiEN-AUDIT
Problem może nie polegać na tym, że:
„nie ma Kierownika Budowy”.
Kierownik może być.
Nazwisko może być wpisane.
Oświadczenie może być podpisane.
Uprawnienia mogą być aktualne.
Problem zaczyna się wtedy, kiedy istnieje FUNKCJA, ale trzeba zbadać, czy za funkcją stoi rzeczywisty ZASÓB CZASU, PRACY I DECYZJI.
To jest zupełnie inne pytanie.
11 | TEST 119 BUDÓW
Dlatego WiEN-AUDIT 2.0 proponuje jednolity test dla każdej inwestycji:
01. Kto formalnie pełni funkcję?
02. Od kiedy do kiedy?
03. Na ilu budowach równolegle?
04. Gdzie znajdują się te budowy?
05. Jakie czynności wykonał?
06. Kiedy je wykonał?
07. Jaki pozostał dokument?
08. Przy jakich robotach był obecny?
09. Kto finansował wykonywanie funkcji?
10. Jaki był rzeczywisty koszt tej obsady?
A następnie:
CZAS → CZYNNOŚĆ → DOWÓD → KOSZT → ODPOWIEDZIALNOŚĆ
12 | NIE BADAMY NAZWISK. BADAMY WZÓR.
Nie interesuje nas publiczne wskazywanie:
„ten Kierownik był dobry”.
„ten był zły”.
„ten był obecny”.
„tego nie było”.
To nie jest ranking ludzi.
Badamy SYSTEM.
Jeżeli ten sam wzorzec organizacyjny występuje na dziesiątkach inwestycji, przestaje być pojedynczym zdarzeniem.
Staje się zjawiskiem wymagającym analizy.
13 | PYTANIE DO INWESTORA PUBLICZNEGO
Nie tylko:
„Czy ustanowiono Kierownika Budowy?”
Ale:
CZY MODEL ORGANIZACYJNY WYKONAWCY ZAPEWNIA REALNĄ MOŻLIWOŚĆ WYKONYWANIA FUNKCJI TECHNICZNYCH NA TEJ BUDOWIE?
I analogicznie po stronie nadzoru inwestorskiego:
czy zasoby osób sprawujących nadzór odpowiadają skali, liczbie, lokalizacji i intensywności prowadzonych inwestycji?
14 | PYTANIE DO GENERALNEGO WYKONAWCY
Jeżeli przedsiębiorstwo prowadzi równocześnie dziesiątki inwestycji:
jakim zasobem inżynierskim dysponuje?
Ilu Kierowników Budowy?
Ilu Kierowników Robót?
Ile godzin ich pracy przypada na jedną inwestycję?
Jak wygląda zastępstwo?
Jak wygląda system raportowania?
Jak dokumentowane są decyzje?
Jak przedsiębiorstwo udowodni za trzy lata, że funkcje były rzeczywiście wykonywane?
15 | PYTANIE DO INŻYNIERA
I tutaj pojawia się pytanie najbardziej niewygodne.
Nie:
„Czy był Pan Kierownikiem Budowy?”
Ale:
ILE CZASU POŚWIĘCIŁ PAN TEJ BUDOWIE I JAKI DOWÓD POZOSTAŁ PO PANA PRACY?
To pytanie zmienia perspektywę.
Bo samodzielna funkcja techniczna w budownictwie nie jest nazwiskiem wpisanym do dokumentu.
Za funkcją powinny stać:
CZAS.
WIEDZA.
DECYZJE.
ODPOWIEDZIALNOŚĆ.
DOKUMENTY.
16 | CO BĘDZIEMY MIERZYĆ?
119 INWESTYCJI
↓
LICZBA FUNKCJI
↓
LICZBA RZECZYWISTYCH OSÓB
↓
LICZBA RÓWNOLEGŁYCH BUDÓW / OSOBĘ
↓
CZAS DOSTĘPNY / BUDOWĘ
↓
CZYNNOŚCI UDOKUMENTOWANE
↓
KOSZT OBSADY
↓
MODEL FINANSOWANIA
↓
RZECZYWISTY MODEL ORGANIZACJI BUDOWY
KONKLUZJA
WiEN-AUDIT 2.0 nie stawia dziś tezy, że na 119 analizowanych inwestycjach doszło do naruszeń.
Stawia pytanie, które można sprawdzić dokumentami i danymi:
CZY FORMALNA OBSADA SAMODZIELNYCH FUNKCJI TECHNICZNYCH ODPOWIADA RZECZYWISTEMU SPOSOBOWI PROWADZENIA BUDÓW?
Jeżeli tak — dane powinny to potwierdzić.
Jeżeli nie — powinniśmy zobaczyć, gdzie powstaje różnica.
Ile kosztuje.
Kto ją finansuje.
Jak wpływa na jakość.
Jak wpływa na czas.
Jak wpływa na odpowiedzialność.
I co dzieje się wtedy, kiedy na budowie pojawia się problem.
MODEL WiEN-AUDIT 2.0
FAKTY → OŚ CZASU → DOWODY → ZWIĄZEK PRZYCZYNOWY → RYZYKO → DECYZJA
Nie szukamy winnych. Poszukujemy odpowiedzi.
ONE GROUP | ONE TEAM | ONE SYSTEM
Budujemy Ludzi, Firmy i System
ONE PROJECT | ONE TASK | ONE RESPONSIBILITY