MODEL WiEN-AUDIT™
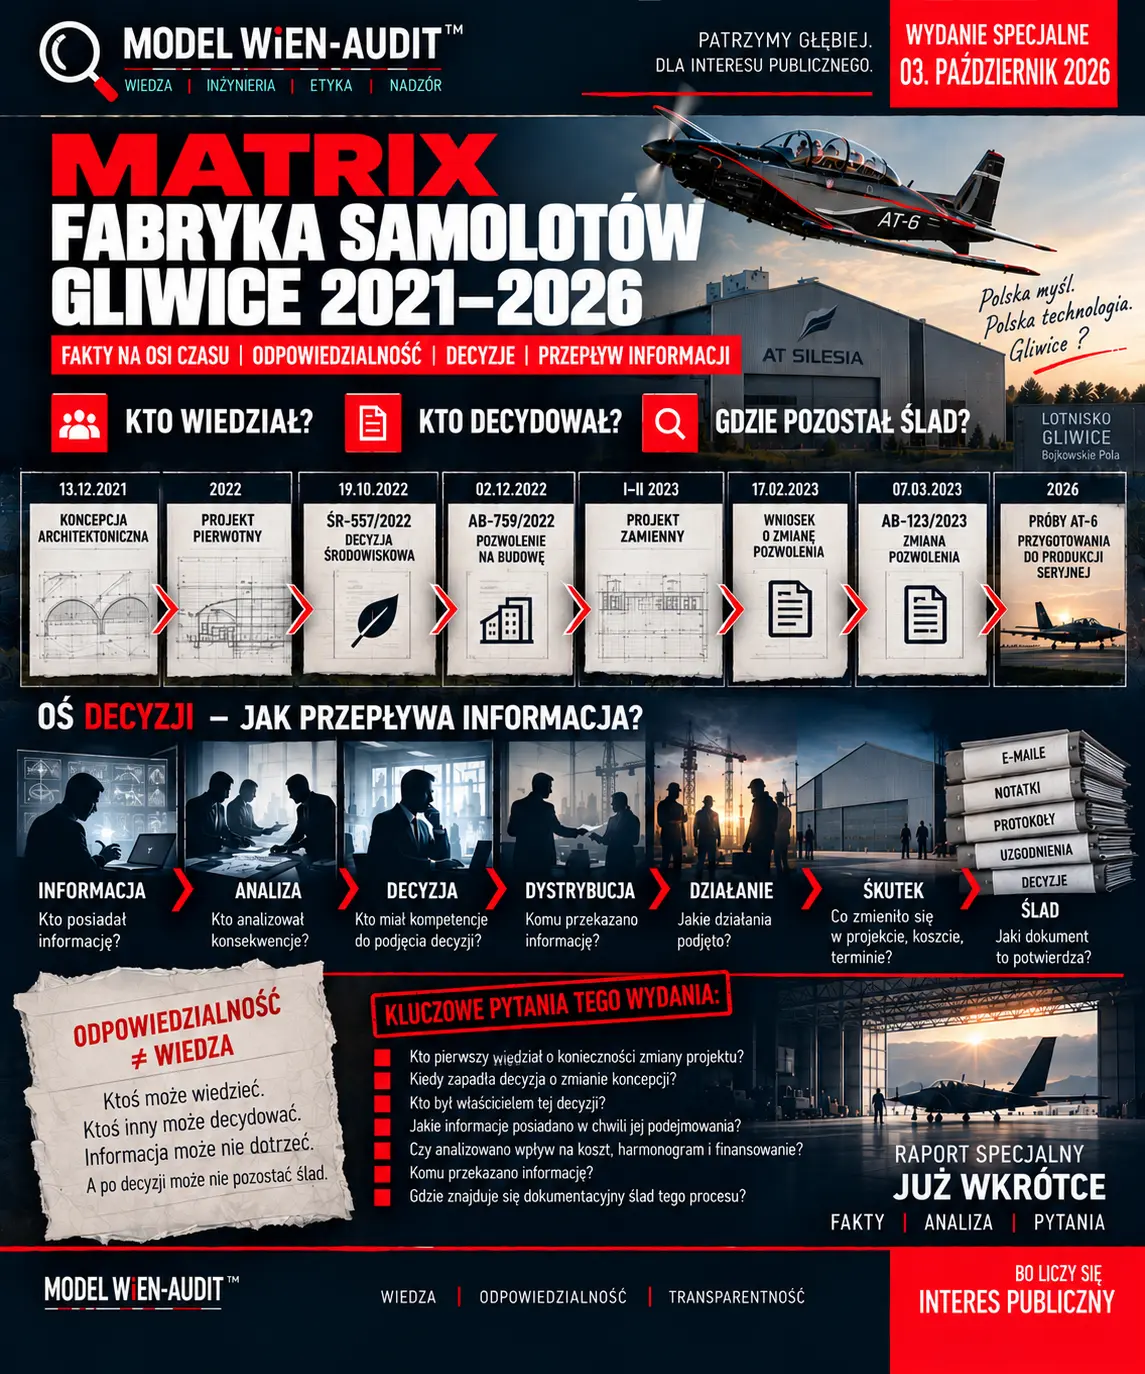
MATRIX FABRYKA SAMOLOTÓW GLIWICE 2021–2026
FAKTY NA OSI CZASU | ODPOWIEDZIALNOŚĆ | DECYZJE | PRZEPŁYW INFORMACJI
KTO WIEDZIAŁ?
KTO DECYDOWAŁ?
GDZIE POZOSTAŁ ŚLAD?
W poprzednich częściach MATRIXA pytaliśmy o GRUNT.
Pytaliśmy o GAPR i strukturę właścicielską.
Porównaliśmy PROJEKT PIERWOTNY → PROJEKT ZAMIENNY.
Doszliśmy do DECYZJI ŚRODOWISKOWEJ ŚR-557/2022 i postawiliśmy pytanie, czy obejmowała również przedsięwzięcie w kształcie wynikającym z projektu zamiennego.
Dzisiaj robimy kolejny krok.
Nie analizujemy już wyłącznie dokumentów.
Analizujemy:
PRZEPŁYW INFORMACJI.
Bo dokument sam nie podejmuje decyzji.
Projekt sam się nie zmienia.
Koszt sam nie wzrasta.
Wniosek sam nie trafia do urzędu.
Za każdym zdarzeniem w procesie inwestycyjnym znajduje się:
INFORMACJA → CZŁOWIEK / ORGAN → DECYZJA → DZIAŁANIE → SKUTEK
A po prawidłowo zarządzanym procesie powinien pozostać jeszcze jeden element:
ŚLAD (WZÓR/ALGORYTM).
PROJEKT SIĘ ZMIENIŁ. KTO O TYM WIEDZIAŁ?
Mamy udokumentowaną sekwencję:
19.10.2022
ŚR-557/2022
decyzja środowiskowa
↓
02.12.2022
AB-759/2022
pozwolenie na budowę dla projektu pierwotnego
↓
I–II 2023
projekt zamienny
↓
17.02.2023
wniosek o zmianę pozwolenia
↓
07.03.2023
AB-123/2023
zatwierdzenie zmiany projektu. LinkedIn
To jest oś dokumentów.
Ale MODEL WiEN-AUDIT™ pyta o drugą oś:
OŚ DECYZJI.
Kiedy po raz pierwszy pojawiła się informacja, że projekt pierwotny zostanie zmieniony?
Kto otrzymał tę informację?
Kto zdecydował, że dotychczasowe rozwiązanie zostanie zastąpione innym?
Kto analizował konsekwencje techniczne?
Kto analizował konsekwencje ekonomiczne?
Kto analizował wpływ zmiany na wcześniejsze decyzje i uzgodnienia?
Kto przekazał informację pozostałym uczestnikom procesu?
I:
GDZIE JEST DOKUMENT, KTÓRY POZWALA DZISIAJ ODTWORZYĆ TEN PROCES?
DWA MATRIXY = 2 WZORY (2 ALGORYTMY)
Dotychczas budowaliśmy:
FAKT | DATA | DOKUMENT | PIENIĄDZ | DECYZJA | ORGAN | SKUTEK | PYTANIE
Dzisiaj dokładamy drugą warstwę:
INFORMACJA | KTO WIEDZIAŁ | KIEDY WIEDZIAŁ | KTO MIAŁ DECYDOWAĆ | DECYZJA | KOMU PRZEKAZANO | SKUTEK | DOWÓD
I dopiero zestawienie tych dwóch osi pozwala zobaczyć:
CIĄGŁOŚĆ DECYZYJNĄ.
INFORMACJA TO JESZCZE NIE DECYZJA
Na dużej inwestycji wiele osób może wiedzieć, że istnieje problem.
Projektant może wiedzieć.
Inwestor może wiedzieć.
Zarząd spółki może wiedzieć.
Wspólnik może wiedzieć.
Wykonawca może wiedzieć.
Urząd może posiadać dokument.
Instytucja finansująca może otrzymać informację.
Ale z punktu widzenia audytu procesu samo:
„wiedzieliśmy”
nie wystarcza.
Trzeba ustalić:
KTO BYŁ WŁAŚCICIELEM DECYZJI?
ODPOWIEDZIALNOŚĆ ≠ WIEDZA
To rozróżnienie jest fundamentalne.
Ktoś może posiadać informację i nie mieć kompetencji do podjęcia decyzji.
Ktoś inny może posiadać kompetencję — ale nie otrzymać informacji.
Może również wystąpić trzecia sytuacja:
informacja dotarła do właściwej osoby, decyzja została podjęta, ale po procesie nie pozostał wystarczający ślad pozwalający ją później odtworzyć.
Dlatego MODEL WiEN-AUDIT™ nie pyta wyłącznie:
KTO?
Pyta:
KTO → CO WIEDZIAŁ → OD KIEDY → NA JAKIEJ PODSTAWIE → CO MÓGŁ ZROBIĆ → CO ZROBIŁ → KOMU PRZEKAZAŁ → JAKI POZOSTAŁ DOWÓD.
A GDZIE W TYM GAPR?
To pytanie jest szczególnie interesujące, ponieważ GAPR nie występuje w tej historii wyłącznie jako obserwator zewnętrzny.
Publiczne materiały Miasta wskazywały już w 2022 r. na organizacyjne i kapitałowe zaangażowanie GAPR w przedsięwzięcie, a późniejsze materiały miejskie określają GAPR jako udziałowca AT Silesia i zarządzającego lotniskiem. Gliwice - oficjalna strona miasta
Nie przesądza to odpowiedzialności za poszczególne decyzje inwestycyjne.
Tworzy jednak bardzo konkretne pytania audytowe:
jakie informacje docierały do GAPR?
w jakich terminach?
w jakiej roli?
które decyzje wymagały udziału GAPR, a które należały wyłącznie do organów AT Silesia lub innych uczestników procesu?
jak dokumentowano stanowiska i decyzje?
PUBLICZNE PIENIĄDZE DOKŁADAJĄ KOLEJNY POZIOM
Projekt AT Silesia nr POIR.03.02.01-24-0022/21-00 miał według informacji samej spółki wartość 37 203 318 PLN, przy dofinansowaniu 13 660 970 PLN, a deklarowany okres realizacji obejmował 01.10.2021–31.12.2023. AT-Silesia
To oznacza, że do naszego MATRIXA dochodzi następne pytanie:
KIEDY INFORMACJA O ZMIANIE PROJEKTU TRAFIŁA DO SYSTEMU FINANSOWANIA PROJEKTU?
Nie zakładamy, że musiała powodować zmianę warunków finansowania.
Pytamy:
czy wymagała informacji?
czy wymagała akceptacji?
czy wymagała aktualizacji dokumentów?
czy nie wymagała żadnego działania?
A przede wszystkim:
JAKI DOKUMENT DAJE DZISIAJ ODPOWIEDŹ?
DECYZJA POWINNA MIEĆ WŁAŚCICIELA
Na budowie i w procesie inwestycyjnym bardzo łatwo stworzyć sytuację:
wszyscy wiedzieli — nikt nie zdecydował.
Albo:
ktoś zdecydował — ale dzisiaj nie wiadomo kto.
Albo:
decyzję podjęto — ale informacja nie dotarła dalej.
Dlatego dla każdej kluczowej zmiany proponujemy prostą kartę:
DECISION TRACE
ZDARZENIE
Co się zmieniło?
INFORMACJA
Kiedy problem lub potrzeba zmiany zostały rozpoznane?
WŁAŚCICIEL INFORMACJI
Kto wiedział?
DECISION OWNER
Kto posiadał kompetencję do podjęcia decyzji?
PODSTAWA
Jakimi dokumentami dysponował?
DECYZJA
Co postanowiono?
DATA
Kiedy?
DYSTRYBUCJA
Kto został poinformowany?
SKUTEK
Co zmieniło się w projekcie, koszcie, terminie lub zakresie?
EVIDENCE
Gdzie pozostał ślad?
I TU POJAWIA SIĘ WZÓR (ALGORYTM)
Nie szukamy jednego e-maila.
Nie szukamy jednego podpisu.
Nie szukamy jednej osoby.
Szukamy ciągłości:
INFORMACJA
↓
DECYZJA
↓
ODPOWIEDZIALNOŚĆ
↓
DZIAŁANIE
↓
SKUTEK
↓
DOWÓD
Jeżeli wszystkie ogniwa istnieją — proces można odtworzyć.
Jeżeli któregoś brakuje — powstaje:
EVIDENCE GAP.
ROK 2026 — DLACZEGO NADAL O TO PYTAMY?
Bo rezultat przedsięwzięcia istnieje.
W marcu 2026 r. Politechnika Śląska informowała o prowadzonych próbach AT-6, w tym próbach w locie, oraz o przygotowaniach do produkcji seryjnej w nowym obiekcie na gliwickim lotnisku. Politechnika Śląska
To ważny fakt.
Dlatego ponownie:
nie pytamy, czy coś powstało.
PYTAMY, JAK POWSTAŁO.
A dokładniej:
czy po pięciu latach możemy odtworzyć nie tylko oś dokumentów, ale również oś decyzji?
PYTANIA AUDYTOWE
Kto pierwszy wiedział o konieczności zmiany projektu?
Kiedy zapadła decyzja o odejściu od projektu pierwotnego?
Kto był właścicielem tej decyzji?
Jakie informacje posiadał w chwili jej podejmowania?
Czy przeanalizowano wpływ zmiany na koszt, harmonogram, finansowanie i wcześniejsze decyzje administracyjne?
Kto otrzymał wyniki tych analiz?
Jak informacja przepływała pomiędzy inwestorem, projektantami, GAPR, organami administracji i instytucją finansującą — w zakresie, w jakim każdy z tych podmiotów uczestniczył w procesie?
I gdzie znajduje się dokumentacyjny ślad tego przepływu?
MODEL WiEN-AUDIT™
Nie pytamy:
KTO JEST WINNY?
Pytamy:
KTO WIEDZIAŁ?
KTO DECYDOWAŁ?
KIEDY?
NA PODSTAWIE CZEGO?
KOMU PRZEKAZAŁ INFORMACJĘ?
JAKI BYŁ SKUTEK?
GDZIE POZOSTAŁ ŚLAD?
Bo dobra organizacja inwestycji nie polega na tym, że wszyscy wiedzą wszystko.
Polega na tym, że:
WŁAŚCIWA INFORMACJA
TRAFIA DO WŁAŚCIWEJ OSOBY
WE WŁAŚCIWYM CZASIE
I KOŃCZY SIĘ DECYZJĄ, PO KTÓREJ POZOSTAJE ŚLAD.
FAKT → INFORMACJA → DECYZJA → ODPOWIEDZIALNOŚĆ → SKUTEK → DOWÓD
Rekonstruujemy proces.
Audytujemy proces, nie osoby.
FABRYKA SAMOLOTÓW GLIWICE | MATRIX 2021–2026