MODEL WiEN-AUDIT™ | RAPORT SYGNALNY Nr 016/2026
ŚWIEBODZIN – DOM KULTURY | ETAP II → III POSTĘPOWANIE
9 października 2026 r.
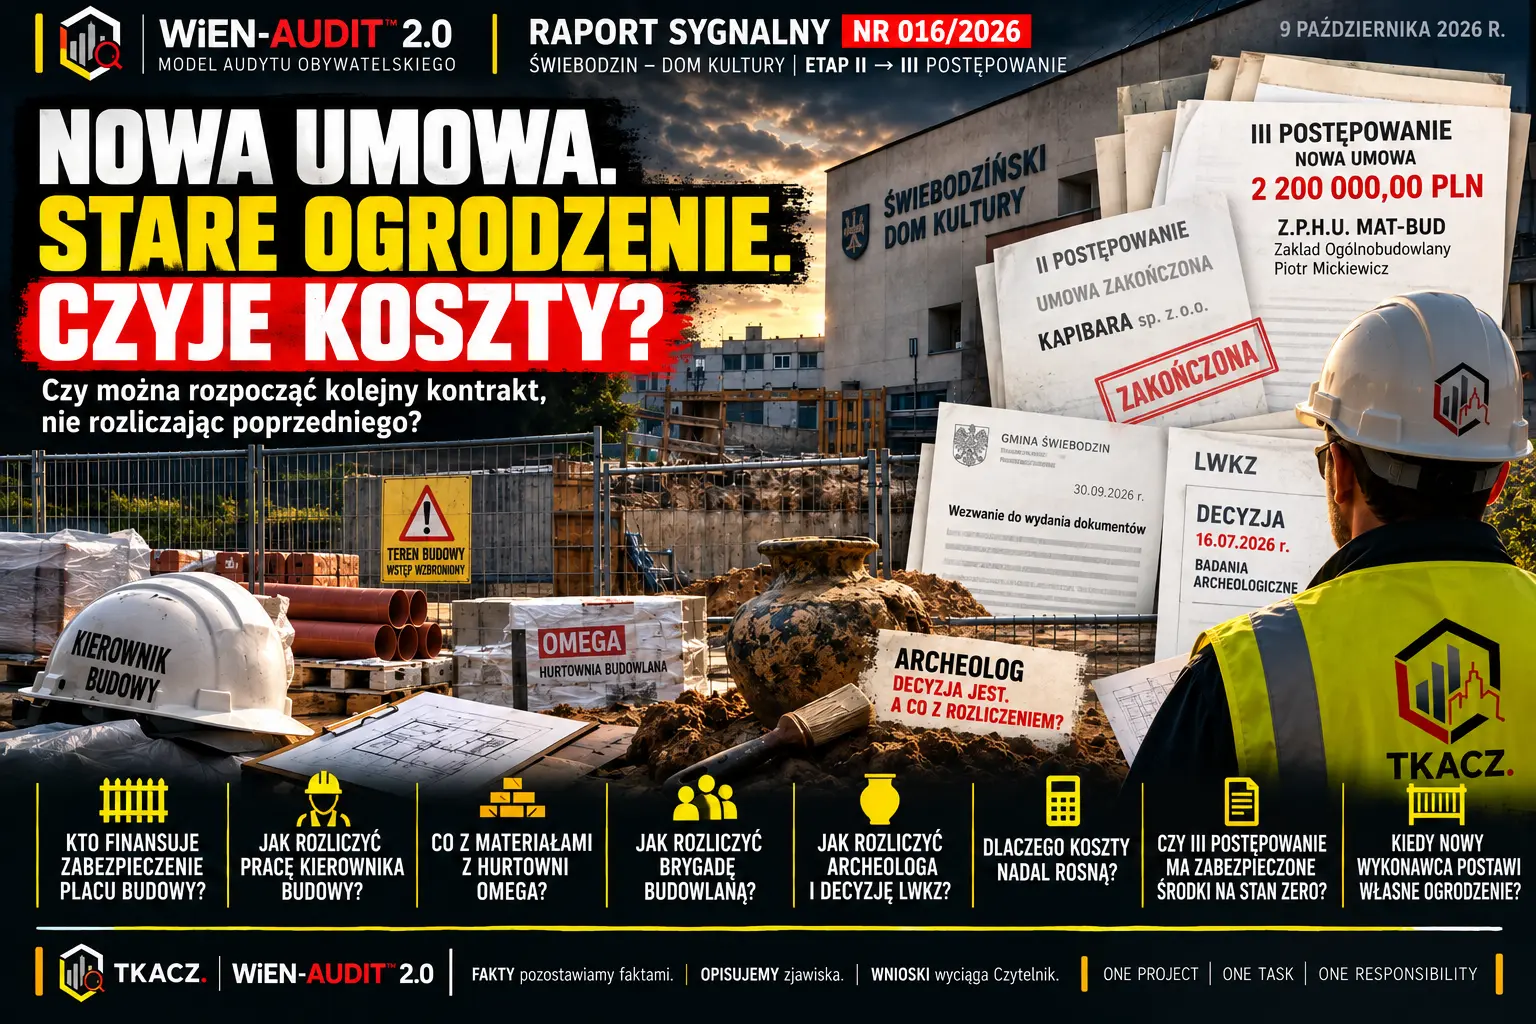
NOWA UMOWA. STARE OGRODZENIE. CZYJE KOSZTY?
Czy można rozpocząć kolejny kontrakt, nie rozliczając poprzedniego?
30 września 2026 r. Gmina Świebodzin zawarła umowę z kolejnym wykonawcą inwestycji pn.:
„Rozbudowa Świebodzińskiego Domu Kultury – etap II. Rozbudowa o dodatkową salę kinową oraz salę prób”.
Wykonawcą wybranym w III postępowaniu został Z.P.H.U. MAT-BUD Zakład Ogólnobudowlany Piotr Mickiewicz.
Wartość umowy wynosi:
2 200 000,00 PLN.
Poprzedni kontrakt z KAPIBARA sp. z o.o. został zakończony przez Gminę. Uruchomiono kolejne postępowanie i wybrano wykonawcę.
Ale czy wraz z zakończeniem umowy zakończyły się wszystkie rozliczenia i koszty poprzedniego etapu?
NIE KAŻDE ZAMKNIĘCIE KONTRAKTU OZNACZA ZAMKNIĘCIE JEGO ROZLICZEŃ.
8 października 2026 r., podczas przejazdu przez Świebodzin, wykonaliśmy kolejną dokumentację filmową placu budowy.
Nagranie stanowi zapis stanu widocznego w dniu jego wykonania. Nie przesądza, czy w okresie od 30 września prowadzono inne czynności ani czy nastąpiło formalne przekazanie placu budowy.
Pozwala jednak ponownie postawić pytania o zabezpieczenie głębokiego wykopu, ciągłość odpowiedzialności oraz finansowanie kosztów pozostających po poprzednim etapie realizacji.
1. KTO DZISIAJ ODPOWIADA ZA PLAC BUDOWY?
30 września podpisano nową umowę.
Ale kiedy formalnie przekazano plac budowy kolejnemu wykonawcy?
- Czy sporządzono protokół przekazania?
- Czy wykonano inwentaryzację STANU ZERO?
- Kto odpowiada za bezpieczeństwo głębokiego wykopu w okresie przejściowym?
- Czy nowy wykonawca przejął istniejące zabezpieczenia?
- Kiedy zamierza zamontować własne ogrodzenie, jeżeli nie przejął dotychczasowego?
Nowa umowa nie zabezpiecza fizycznie wykopu. Robią to konkretni ludzie, urządzenia i procedury.
2. STARE OGRODZENIE – NOWY KONTRAKT
Na placu budowy wykorzystywano ogrodzenie, płyty drogowe i inne elementy zabezpieczenia, których utrzymanie wiąże się z kosztami.
Część wyposażenia pochodzi z najmu, a nie stanowi własności Gminy ani kolejnego wykonawcy.
Pytamy:
- Kto jest obecnie stroną umów najmu?
- Kto finansuje utrzymywanie zabezpieczeń?
- Czy Gmina uzgodniła zasady ich dalszego użytkowania?
- Czy kolejny wykonawca zamierza przejąć najem, odkupić wyposażenie czy zorganizować własne zabezpieczenia?
- Kto odpowiada za ciągłość zabezpieczenia wykopu w chwili wymiany ogrodzenia?
Zmiana wykonawcy nie powoduje automatycznego wygaśnięcia umów najmu zawartych przez inne podmioty.
3. KIEROWNIK BUDOWY – KTO ROZLICZA WYKONANĄ PRACĘ?
Proces budowlany nie funkcjonuje bez osób pełniących samodzielne funkcje techniczne.
W ETAPIE II wykonywane były czynności związane z kierowaniem budową, organizacją procesu, dokumentowaniem robót, koordynacją branżową oraz zabezpieczeniem stanu istniejącego.
Pytamy Gminę Świebodzin:
W jaki sposób uwzględniono w końcowym rozliczeniu ETAPU II wartość pracy Kierownika Budowy?
- Czy ustalono okres rzeczywistego wykonywania obowiązków?
- Czy określono zakres wykonanych czynności?
- Czy ustalono wartość usług?
- Czy wskazano podmiot zobowiązany do zapłaty?
- Czy zweryfikowano status zgłoszonych i nierozliczonych należności?
Czy dokumentacja wytworzona podczas wykonywania tych obowiązków została ujęta w procedurze zakończenia poprzedniego etapu i przygotowania kolejnego?
Zakończenie kontraktu nie oznacza, że wykonana praca inżyniera przestaje mieć wartość.
Nie przesądzamy przy tym, że Gmina jest bezpośrednim dłużnikiem Kierownika Budowy lub jego spółki. Pytamy o sposób rozliczenia pracy w całym łańcuchu kontraktowym.
4. MATERIAŁY BUDOWLANE – LOKALNA HURTOWNIA OMEGA
Kolejne zagadnienie dotyczy materiałów budowlanych pozyskiwanych na potrzeby ETAPU II, w tym z lokalnej hurtowni OMEGA.
Pytamy:
- Jakie materiały zostały zamówione?
- Kto był ich nabywcą i kto odpowiada za zapłatę?
- Które materiały zostały dostarczone na budowę?
- Które zostały wykorzystane?
- Które pozostały na placu budowy?
- Czy sporządzono ich inwentaryzację przy zakończeniu ETAPU II?
- Czy kolejny wykonawca przejął lub zamierza wykorzystać te materiały?
- Jeżeli tak, na jakiej podstawie następuje ich przejęcie i rozliczenie?
Materiał dostarczony na budowę ma określoną ilość, wartość i właściciela.
Zmiana wykonawcy nie rozstrzyga automatycznie tych kwestii.
5. BRYGADA BUDOWLANA – LUDZIE, PRACA i KOSZTY
ETAP II wymagał zaangażowania zasobów ludzkich w branży budowlanej.
Brygada realizowała zadania związane z organizacją placu budowy, przygotowaniem terenu, robotami budowlanymi i zabezpieczeniem inwestycji.
Pytamy:
Jak rozliczono pracę ludzi zaangażowanych w realizację poprzedniego etapu?
Czy w rozliczeniu uwzględniono:
- rzeczywisty czas pracy,
- zakres wykonanych robót,
- koszty organizacji brygady,
- koszty sprzętu i zaplecza,
- koszty mobilizacji i demobilizacji,
- wartość robót, których rezultat pozostaje na placu budowy?
Czy istnieje dokument pozwalający jednoznacznie ustalić, co wykonano, w jakiej ilości, przez kogo i jaką wartość przedstawiają te roboty?
Nie pytamy, czy ktoś powinien otrzymać wynagrodzenie dwukrotnie.
Pytamy, czy praca wykonana jednokrotnie została prawidłowo zinwentaryzowana i uwzględniona w rozliczeniach.
6. ARCHEOLOG – DECYZJA JEST. A CO Z ROZLICZENIEM SPECJALISTY?
16 LIPCA 2026 R. – JEDNA DATA, DWA ISTOTNE ZDARZENIA.
Tego dnia Lubuski Wojewódzki Konserwator Zabytków wydał decyzję dotyczącą prowadzenia badań archeologicznych związanych z inwestycją Świebodzińskiego Domu Kultury.
Również 16 lipca 2026 r. Gmina Świebodzin skierowała pismo dotyczące odstąpienia od umowy z dotychczasowym Generalnym Wykonawcą – KAPIBARA sp. z o.o.
W przygotowaniu obsługi archeologicznej inwestycji uczestniczyła spółka OLSTAR BAU sp. z o.o. z Jaworzna, która – według przekazanych informacji – zaangażowała archeologa posiadającego wymagane kwalifikacje.
Decyzja administracyjna została wydana. Poprzedni kontrakt został zakończony. A jak rozliczono pracę specjalisty?
PYTANIA DO GMINY ŚWIEBODZIN
- Czy Gmina uwzględniła w końcowym rozliczeniu ETAPU II koszty zaangażowania archeologa, poniesione przez OLSTAR BAU?
- Kto formalnie zlecił archeologowi wykonanie czynności związanych z inwestycją i kto zgodnie z umową odpowiada za jego wynagrodzenie?
- Czy archeolog otrzymał wynagrodzenie za wykonane czynności, przygotowanie dokumentacji i udział w procedurze konserwatorskiej?
- Czy Gmina posiada dokumentację potwierdzającą zakres wykonanej przez archeologa pracy oraz sposób jej rozliczenia?
- Czy kolejny wykonawca korzysta lub zamierza korzystać z decyzji konserwatorskiej wydanej 16 lipca 2026 r. oraz dokumentacji przygotowanej przy udziale specjalisty zaangażowanego przez OLSTAR BAU?
- Czy w III postępowaniu przewidziano środki na dalszy nadzór lub badania archeologiczne?
- Czy oddzielono te przyszłe koszty od kosztów poniesionych w poprzednim etapie?
- Czy Gmina zamierza wyjaśnić z OLSTAR BAU oraz podmiotem zobowiązanym do zapłaty zasady rozliczenia kosztów zaangażowania archeologa?
CZY POWTARZA SIĘ MECHANIZM ROZLICZEŃ?
W dokumentacji poprzedniego etapu pojawił się już problem dotyczący rozliczenia robót ziemnych i usług transportowych, realizowanych przez firmę RATAJCZAK, w tym późniejszej korekty faktury wystawionej na OLSTAR BAU.
Czy przy rozliczeniu usług archeologicznych zastosowany zostanie podobny mechanizm rozliczenia bezpośrednio pomiędzy innymi uczestnikami procesu, z pominięciem pierwotnego układu zlecenia?
Jeżeli tak:
Kto, na jakiej podstawie i z czyjego upoważnienia będzie dokonywał płatności oraz jak zostaną rozliczone koszty poniesione przez OLSTAR BAU?
Nie zakładamy, że wcześniejszy sposób rozliczenia usług firmy RATAJCZAK był nieprawidłowy.
Nie twierdzimy również, że Gmina automatycznie odpowiada za wynagrodzenie archeologa.
Pytamy o przejrzystość rozliczeń, ciągłość dokumentacji oraz ochronę podmiotów, które organizowały i finansowały czynności potrzebne do realizacji inwestycji.
PYTANIE AUDYTOWE:
CZY MOŻNA KORZYSTAĆ Z REZULTATÓW PRACY SPECJALISTY ZAANGAŻOWANEGO W POPRZEDNIM ETAPIE, NIE WYJAŚNIAJĄC, KTO I NA JAKIEJ PODSTAWIE POWINIEN ZA TĘ PRACĘ ZAPŁACIĆ?
7. STAN ZERO – CZY WARTOŚĆ POPRZEDNIEGO ETAPU ZOSTAŁA ROZLICZONA?
W naszym modelu audytowym STAN ZERO oznacza rzeczywisty stan placu budowy w określonym momencie, możliwy do udokumentowania przez oględziny, pomiary i inwentaryzację.
To nie jest wyłącznie fotografia wykopu.
To również punkt odniesienia pozwalający ustalić:
CO ZASTANO → CO WYKONANO → CO POZOSTAŁO → JAKA JEST WARTOŚĆ.
Pytamy:
- Czy Gmina sporządziła kompletną inwentaryzację robót po zakończeniu poprzedniej umowy?
- Czy wyceniono wszystkie wykonane roboty?
- Czy uwzględniono koszty organizacji i zabezpieczenia placu budowy?
- Czy określono wartość materiałów i wyposażenia pozostawionych na budowie?
- Czy ustalono zakres robót, z którego będzie korzystał kolejny wykonawca?
- Czy rozliczono zgłoszone należności podmiotów uczestniczących w ETAPIE II?
- Czy inwentaryzacja i rozliczenie ETAPU II obejmują koszty obsługi specjalistycznej, w tym archeologa zaangażowanego przez OLSTAR BAU, oraz dokumentacji wykorzystanej w postępowaniu konserwatorskim?
Czy można formalnie zamknąć jeden kontrakt, pozostawiając otwarte rozliczenia jego uczestników?
Można zakończyć stosunek umowny, nie kończąc wszystkich rozliczeń finansowych.
Dlatego pytamy nie tylko o datę zakończenia umowy, ale również o procedurę, dokumenty i stan rozrachunków.
8. III POSTĘPOWANIE – CZY W BUDŻECIE SĄ PIENIĄDZE NA POPRZEDNI ETAP?
Nowa umowa opiewa na:
2 200 000,00 PLN.
Ale co dokładnie obejmuje ta kwota?
Czy wyłącznie roboty pozostające do wykonania?
Czy również organizację placu budowy, nowe ogrodzenie, zabezpieczenie wykopu i inne koszty rozpoczęcia realizacji?
A co z robotami i kosztami poprzedniego etapu?
Pytamy:
- Czy dokumentacja III postępowania uwzględnia rzeczywisty STAN ZERO pozostawiony po ETAPIE II?
- Czy w budżecie inwestycji przewidziano odrębne środki na nierozliczone koszty poprzedniego etapu?
- Czy nowy wykonawca ma w swoim wynagrodzeniu przewidziane środki na przejęcie istniejących zabezpieczeń lub materiałów?
- Czy Gmina przewidziała odrębny mechanizm rozliczenia roszczeń, które nie stanowią zobowiązań nowego wykonawcy?
- Czy budżet III postępowania uwzględnia przyszłe koszty obsługi archeologicznej?
- Czy Gmina odrębnie ustaliła sposób rozliczenia czynności i kosztów archeologicznych poniesionych przed zawarciem nowej umowy?
Nie zakładamy, że długi poprzedniego wykonawcy automatycznie przechodzą na kolejnego.
Nie zakładamy również, że kwota 2 200 000 zł obejmuje roszczenia OLSTAR BAU.
Pytamy, czy istnieje finansowy i dokumentacyjny plan zamknięcia poprzedniego etapu równolegle z realizacją kolejnego.
9. OLSTAR BAU – KTO PONOSI KOSZT OKRESU PRZEJŚCIOWEGO?
Spółka OLSTAR BAU sp. z o.o. z Jaworzna zgłasza roszczenia związane z realizacją ETAPU II, organizacją i zabezpieczeniem placu budowy oraz poniesionymi kosztami.
Istotną część zagadnienia stanowią zabezpieczenia pozostające na terenie inwestycji.
Według wcześniejszego zestawienia kosztów spółki najem ogrodzenia i płyt drogowych wynosił łącznie:
1 500,00 PLN netto miesięcznie.
Wymaga odrębnego ustalenia, czy i w jakiej wysokości koszty te nadal są naliczane, kto jest zobowiązany do ich ponoszenia i jaka część może podlegać rozliczeniu z innymi podmiotami.
Pytamy Gminę Świebodzin:
Jak planuje rozwiązać sytuację, w której zakończono poprzednią umowę, zawarto nową, a koszty zabezpieczenia placu budowy mogą nadal obciążać podmiot uczestniczący w poprzednim etapie?
Czy przewidziano:
- termin przejęcia placu budowy,
- termin zastąpienia wynajmowanych zabezpieczeń,
- porozumienie z właścicielami wyposażenia,
- rozliczenie kosztów okresu przejściowego,
- dokument potwierdzający zakończenie korzystania z zabezpieczeń finansowanych przez OLSTAR BAU?
Kto i na jakiej podstawie ponosi koszty każdego kolejnego dnia?
Czy Gmina posiada harmonogram działań ograniczających dalsze narastanie kosztów?
A jeżeli nie – kto i kiedy podejmie decyzję o sposobie zakończenia tego stanu?
10. MATEMATYKA KONTRAKTU – CZEGO NADAL NIE WIEMY?
W modelu WiEN-AUDIT™ proponujemy rozdzielić trzy niezależne wielkości:
A – WARTOŚĆ ROBÓT I USŁUG WYKONANYCH W ETAPIE II
Kierownik Budowy, brygada budowlana, roboty ziemne, materiały, archeolog, organizacja i zabezpieczenie placu budowy.
B – KOSZTY OKRESU PRZEJŚCIOWEGO
Najem zabezpieczeń, utrzymanie placu budowy i inne koszty powstające po zakończeniu poprzedniego kontraktu.
C – WARTOŚĆ III POSTĘPOWANIA
Wynagrodzenie kolejnego wykonawcy: 2 200 000,00 PLN.
PYTANIE AUDYTOWE
Czy A i B zostały rozliczone albo objęte odrębnym planem finansowania, czy też uruchomiono C bez pełnego zamknięcia rozrachunków poprzedniego etapu?
Nie sumujemy automatycznie tych wartości.
Nie twierdzimy, że każda faktura, koszt lub zgłoszone roszczenie jest bezsporne.
Pytamy o ich identyfikację, weryfikację, przypisanie do właściwych umów oraz sposób rozliczenia.
11. PYTANIE DO GMINY ŚWIEBODZIN
KIEDY i W JAKI SPOSÓB ZOSTANIE ZAMKNIĘTY ETAP II – NIE TYLKO FORMALNIE, ALE RÓWNIEŻ TECHNICZNIE i FINANSOWO?
Kto rozliczy wykonaną pracę Kierownika Budowy?
Kto rozliczy materiały dostarczone przez lokalnych dostawców, w tym hurtownię OMEGA?
Kto rozliczy pracę brygady budowlanej i wykorzystane zasoby?
Kto rozliczy pracę archeologa zaangażowanego przez OLSTAR BAU?
Kto ponosi koszty ogrodzenia, płyt drogowych i zabezpieczenia głębokiego wykopu?
Kiedy kolejny wykonawca przejmie plac budowy i zapewni własne zabezpieczenia albo formalnie przejmie dotychczasowe?
Czy istnieje budżet i harmonogram rozliczenia wartości oraz kosztów pozostawionych po ETAPIE II?
I wreszcie – czy podpisanie nowej umowy oznacza, że poprzedni kontrakt został rzeczywiście rozliczony?
MODEL WiEN-AUDIT™ | WNIOSEK
NOWA UMOWA NIE ZERUJE HISTORII BUDOWY.
ZMIANA WYKONAWCY NIE USUWA WYKONANEJ PRACY.
ZAKOŃCZENIE KONTRAKTU NIE ZATRZYMUJE AUTOMATYCZNIE KOSZTÓW.
Każda inwestycja ma swoją dokumentację, historię, wartość wykonanych robót i zobowiązania wymagające weryfikacji.
Dopóki nie zostaną ustalone:
STAN ZERO → ZAKRES ROBÓT → WARTOŚĆ → ROZLICZENIE → ODPOWIEDZIALNOŚĆ
dopóty pozostają pytania o rzeczywisty koszt przejścia pomiędzy kolejnymi etapami realizacji.
Nie badamy nazwisk. Badamy WZÓR.
FAKTY pozostawiamy faktami.
OPISUJEMY zjawiska.
WNIOSKI wyciąga Czytelnik.
MODEL WiEN-AUDIT™
Naprawiać system, a nie ludzi.
ONE PROJECT | ONE TASK | ONE RESPONSIBILITY