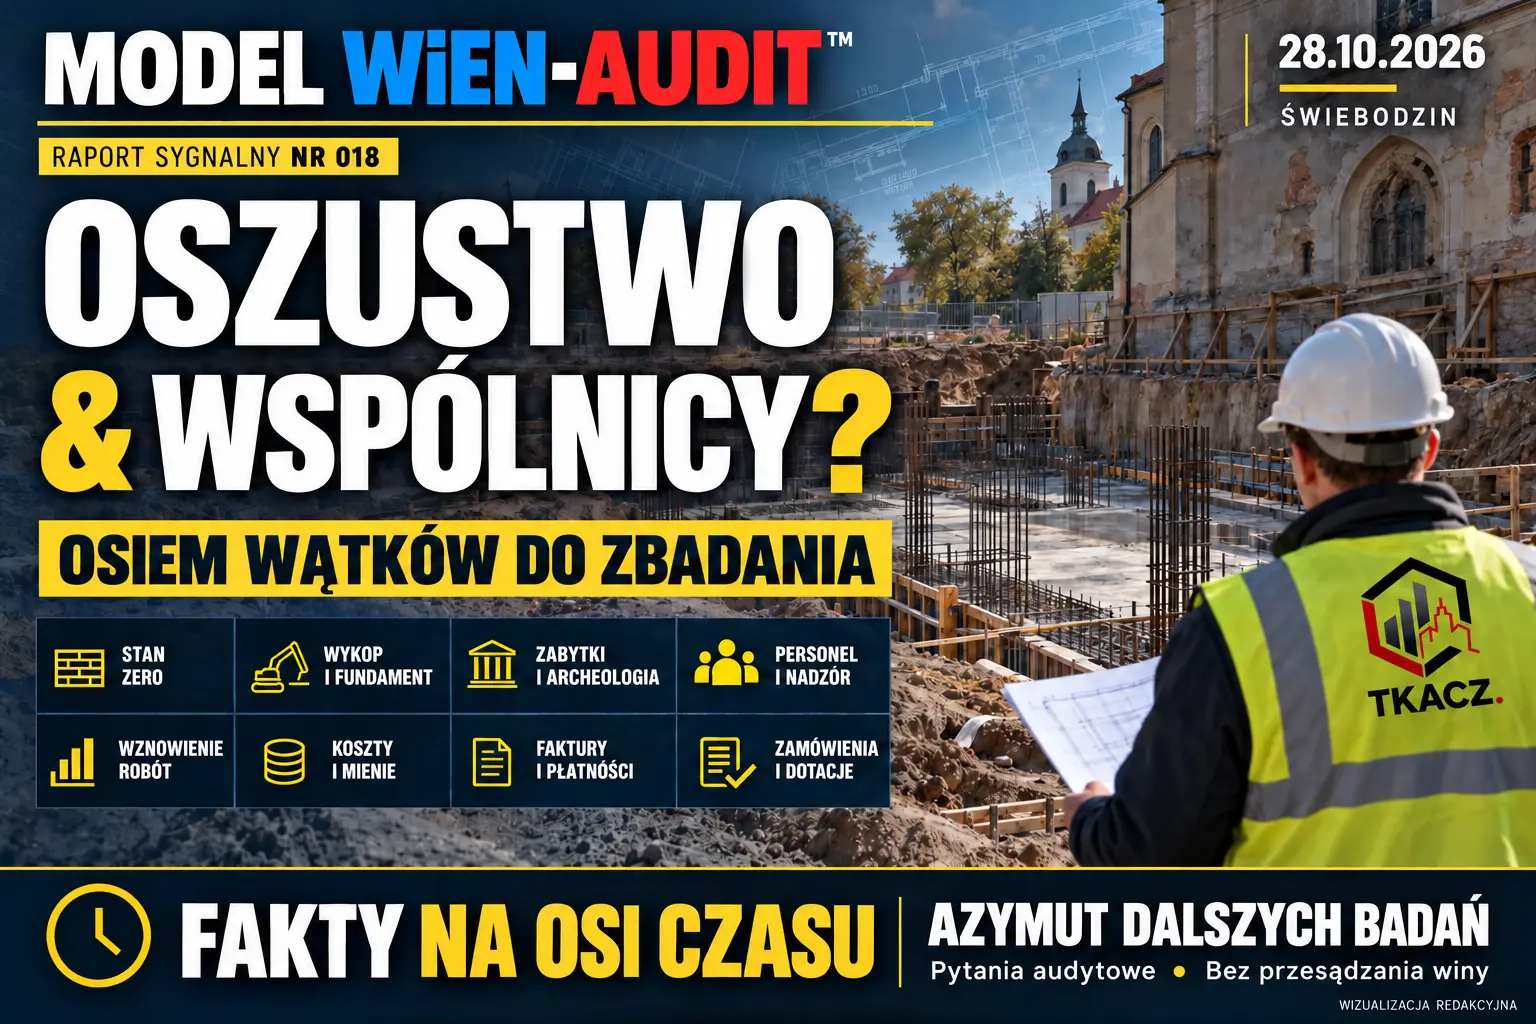
MODEL WiEN-AUDIT™ | RAPORT SYGNALNY NR 018
ŚWIEBODZIN | 28.10.2026
OSZUSTWO & WSPÓLNICY?
Od zgłoszenia podejrzenia oszustwa do mapy wątków wymagających odrębnego zbadania
Zawiadomienie dotyczące inwestycji budowlanej wymaga zbadania zarówno rozliczeń, jak i informacji, na podstawie których uczestnicy podejmowali decyzje. W RAPORCIE SYGNALNYM NR 018 wskazuję wątki do odrębnej analizy, zachowując ich związek z głównym pytaniem o podejrzenie oszustwa.
Publikacja przedstawia stanowisko zawiadamiającego oraz pytania audytowe. Nie przesądza winy ani nie oznacza, że właściwe organy potwierdziły opisany mechanizm. Posługuję się nazwami funkcji, bez nazwisk i nazw przedsiębiorstw.
PODEJRZENIE OSZUSTWA — GŁÓWNY WĄTEK
Pytanie główne brzmi:
Czy przy pozyskiwaniu pracy, usług, materiałów lub finansowania przekazywano informacje niezgodne z rzeczywistym stanem inwestycji, które skłoniły inne podmioty do poniesienia kosztów albo rozporządzenia mieniem?
Do sprawdzenia pozostają treść zapewnień, wiedza uczestników w chwili ich składania, cel działania oraz związek pomiędzy informacją a decyzją majątkową.
Sam brak zapłaty nie rozstrzyga o oszustwie. Konieczne jest zbadanie okoliczności przyjęcia zobowiązań, w tym ewentualnego zamiaru osiągnięcia korzyści majątkowej przez wprowadzenie w błąd lub wykorzystanie błędu.
Istotny jest również moment ujawnienia wcześniejszych robót i ograniczeń formalnych.
Czy przy przejmowaniu budowy przekazano informacje pozwalające rzeczywiście ocenić zakres zadania, ryzyko, koszty i możliwość prowadzenia robót?
CO OZNACZA PYTANIE O „WSPÓLNIKÓW”?
Słowo „wspólnicy” jest tutaj pytaniem o ewentualne świadome współdziałanie przy czynie.
Sam udział w inwestycji, podpis pod dokumentem, funkcja urzędowa lub relacja gospodarcza nie dowodzą takiego współdziałania. Każdej osobie trzeba przypisać konkretne zachowanie, wiedzę i podstawę odpowiedzialności.
Hipoteza do weryfikacji jest następująca: niepełna informacja o stanie budowy mogła wpływać na przyjęcie zobowiązań, poniesienie kosztów i późniejszy spór o płatność.
Badanie powinno również sprawdzić inne wyjaśnienia: błąd dokumentacji, zaniedbanie, problem z płynnością lub spór umowny. Wynik zależy od dowodów.
WĄTKI DO ODRĘBNEGO ZBADANIA
Proponuję uporządkowanie materiału według poniższych obszarów. O wyłączeniu wątku do odrębnego postępowania i jego kwalifikacji decyduje właściwy organ.
1. STAN ZERO — INFORMACJE PRZY PRZEKAZANIU BUDOWY
Jakie roboty istniały w chwili przekazania budowy? Co ujawniono przejmującym, a jakie informacje wymagały późniejszego odtworzenia?
Do porównania: protokół przekazania, dokumentacja projektowa, inwentaryzacja geodezyjna, fotografie i korespondencja.
2. WYKOP — FUNDAMENT — ROBOTY ZANIKAJĄCE
Gdzie wykonano betonowanie i zasypanie? Jak dokumentowano podłoże, kolejne warstwy, zbrojenie oraz betonowanie? Jakiego zakresu dotyczyły odbiory?
Do porównania: dziennik budowy, rysunki z oznaczeniami osi, badania podłoża, zagęszczenia i betonu.
3. OCHRONA ZABYTKÓW — ARCHEOLOGIA
Jakie warunki obowiązywały w dacie poszczególnych robót? Czy wymagane zawiadomienia, pozwolenia i badania odpowiadały rzeczywistemu zakresowi prac?
Do porównania: decyzje, zawiadomienia, dokumentacja badań archeologicznych oraz protokoły kontroli.
4. PERSONEL — NADZÓR — ODPOWIEDZIALNOŚĆ ZAWODOWA
Kto kierował robotami, kto je odbierał i kto sprawował nadzór autorski? Jakie posiadał kwalifikacje i jakie czynności rzeczywiście wykonywał?
Do porównania: dokumenty powierzenia funkcji, uprawnienia, wymagane doświadczenie, wpisy i protokoły.
5. ZMIANA WYKONAWCY — PODSTAWA DALSZYCH ROBÓT
Na jakiej podstawie prowadzono roboty po zmianie wykonawcy? Jak rozliczono wcześniejsze ograniczenia i obowiązki?
Do porównania: umowa, protokół przekazania terenu oraz dokumenty dotyczące wstrzymania i dalszego prowadzenia robót.
6. KOSZTY — OGRODZENIE — MATERIAŁY — USŁUGI
Kto zamawiał pracę i korzystał z ogrodzenia, materiałów oraz usług? Kto zobowiązał się do zapłaty? Co przejęto i na jakich warunkach?
Do porównania: zlecenia, umowy najmu, ewidencja pracy, faktury, protokoły przejęcia i przelewy.
Roszczenie wymaga ustalenia podstawy zobowiązania, zakresu świadczenia i salda. Samo korzystanie z efektów robót nie przesądza jeszcze, który podmiot jest dłużnikiem.
7. FAKTURY — KSeF — PRZEPŁYW PIENIĘDZY
Czy dokument sprzedaży, ewentualna korekta i płatność odpowiadają rzeczywiście wykonanemu świadczeniu?
Do porównania: dokumenty XML, numery KSeF, UPO, faktury korygujące, umowy i wyciągi bankowe.
Faktury przyjętej do KSeF nie można usunąć ani anulować. Dlatego należy ustalić rzeczywisty status dokumentu i ewentualnej korekty. Sama informacja o zmianie rozliczenia nie dowodzi uszczuplenia podatku.
8. ZAMÓWIENIA PUBLICZNE — DOTACJE — ROZLICZENIE ZAKRESU
Czy kolejne zamówienia i rozliczenia odpowiadają wykonanym robotom oraz warunkom finansowania? Czy prawidłowo oddzielono zakres wcześniej wykonany od zakresu pozostającego do realizacji?
Do porównania: dokumentacje postępowań, umowy, obmiary, rozliczenia dotacji oraz wyniki kontroli.
Każdy wątek powinien mieć własny wykaz dowodów oraz odniesienia do wspólnej osi czasu.
FAKTY NA OSI CZASU
Wcześniejszy odczyt kopii dziennika budowy wskazuje zapisy wymagające zestawienia z projektem i dokumentacją odbiorową:
- 2019 r. — wpisy o podkładzie betonowym, ławach, płycie fundamentowej i odbiorach zbrojenia, na stronach 6–7 dziennika.
- 30.10.2020 r. — zbiorcze wpisy o zakończeniu robót, na stronie 41.
- 18.11.2020 r. — wpis PINB o odbiorze rozbudowy, na stronie 42. Szczegółowy zakres wymaga sprawdzenia w protokole i decyzji.
- 25.10.2023 r. — wpis o zasypaniu i zagęszczeniu podkładu w terenie pod planowaną rozbudowę, na stronie 42.
- 23.04.2026 r. — data przekazania budowy wskazana w materiale autora. Do sprawdzenia pozostają protokół, załączniki i zakres przekazanych informacji.
- Październik 2026 r. — materiał autora wskazuje wejście kolejnego wykonawcy 12 października i przejęcie ogrodzenia 15 października. Daty i zakres czynności wymagają porównania z dokumentami.
W analizowanych wpisach występują parametry betonu oraz oznaczenia elementów i osi. Pytanie dotyczy ich kompletności, czytelności, kolejności i możliwości przypisania do konkretnego miejsca.
Nie rozstrzygam na tej podstawie, że cała płyta pod przyszłe kino została prawidłowo odebrana. Potrzebne jest porównanie wpisów z rysunkami i pomiarem STAN ZERO.
Roboty wykonane w 2019 roku mogą nadal stanowić element obecnego stanu obiektu.
Ich znaczenie techniczne należy zbadać w terenie. Terminy odpowiedzialności ocenia się odrębnie dla konkretnych zdarzeń i podstaw prawnych; sama obecność elementu nie rozstrzyga przedawnienia.
PONAD 119 INWESTYCJI — PONAD 470 MLN ZŁ
Wskazuję szerszy obszar do sprawdzenia: według mojego roboczego rozpoznania ponad 119 inwestycji o łącznej wartości ponad 470 mln zł, z różnymi źródłami finansowania, w tym środkami unijnymi.
Te wielkości przedstawiam jako deklarowany zakres analizy. W tej publikacji nie przedstawiam kompletnego rejestru pozwalającego niezależnie potwierdzić ich liczbę i sumę.
Wartość inwestycji nie jest kwotą szkody.
Tak określony zbiór nie oznacza również 119 potwierdzonych naruszeń ani jednego postępowania obejmującego wszystkie zadania.
Weryfikacja wymaga listy inwestycji, okresu badania, źródła każdej pozycji, rozróżnienia kwot netto i brutto oraz usunięcia powtórzeń i aneksów.
Świebodzin traktuję jako przypadek do szczegółowego odtworzenia i punkt wyjścia do porównań. Może okazać się „wierzchołkiem góry lodowej”, jeżeli analiza innych inwestycji potwierdzi powtarzalność mechanizmu. To hipoteza badawcza wymagająca dowodów.
AZYMUT DALSZYCH BADAŃ
Postuluję sprawdzenie, czy w innych inwestycjach powtarza się podobny układ zdarzeń: informacje o stanie obiektu wpływają na przyjęcie zobowiązań, nadzór potwierdza określony zakres, następują płatności lub ich brak, a kolejna zmiana wykonawcy utrudnia odtworzenie odpowiedzialności.
Podobieństwo trzeba wykazać dokument po dokumencie, z uwzględnieniem różnic między kontraktami.
Pozostaje pytanie ekonomiczne:
Czy wynagrodzenie 2 200 000 zł brutto pokrywa pełny zakres robót pozostałych do ukończenia i oddania obiektu do użytkowania? Jeżeli porównywalne koszty przekraczają wynagrodzenie, jakie dokumenty wyjaśniają tę różnicę i kto poniesie jej ekonomiczny ciężar?
Sama różnica cen nie dowodzi oszustwa. Wymaga wyjaśnienia zakresu, źródeł finansowania i przyjętego podziału kosztów.
Kierunki dalszej analizy obejmują prokuraturę, organy nadzoru budowlanego, właściwego konserwatora zabytków, organy podatkowe oraz instytucje udzielające lub rozliczające dofinansowanie — odpowiednio do ich kompetencji.
SŁOWA KLUCZE
PODEJRZENIE OSZUSTWA • EWENTUALNE WSPÓŁDZIAŁANIE • STAN ZERO • CIĄGŁOŚĆ INFORMACJI • ROBOTY ZANIKAJĄCE • ARCHEOLOGIA • NADZÓR • KSeF • PŁATNOŚCI • DOTACJE • ZABEZPIECZENIE DOWODU
Wnoszę o zbadanie wyodrębnionych wątków z zachowaniem powiązań między nimi. Celem audytu jest umożliwienie odtworzenia zdarzeń i sprawdzenia, czy podejrzenie znajduje potwierdzenie w dowodach.
Fakty pozostawiamy faktami. Opisujemy zjawiska. Wnioski wyciąga czytelnik.
MODEL WiEN-AUDIT™
RAPORT SYGNALNY NR 018 | 28.10.2026
Podstawa opracowania: uwagi autora z 28.10.2026 r., wcześniejszy odczyt kopii dziennika budowy nr 15/2013, strony 1–42, oraz historia sprawy przedstawiona w poprzednich raportach. Brak dokumentu w analizowanym materiale nie dowodzi jego nieistnienia.
Odniesienia: Kodeks karny, art. 18–20 i art. 286 § 1; wyjaśnienia Ministerstwa Finansów dotyczące korygowania faktur przyjętych do KSeF.